私はすでに子供用のSBI証券口座を持っており、2026年10月1日からこどもNISA口座開設の手続きが受付開始されていましたので、申し込みを行いました。
こどもNISAの開設は驚くほど簡単でした。さらにSBI証券が発表したゼロカン(信託報酬0%のオールカントリー)が長期の資産形成にかなり有力だったので紹介します。
結論:SBIユーザーは「こどもNISA開設5分 → ゼロカン積立」で教育費運用が最適化される。
✔ SBI証券ユーザーはこどもNISA開設が最短5分
✔ ゼロカンは信託報酬0%のオールカントリー型ファンド
✔ 教育費の長期運用に最適(非課税×低コスト)
- ① SBI証券ユーザーはこどもNISA開設が超簡単
- ② ゼロカンとは?|信託報酬0%のオールカントリー
- ③ こどもNISA × ゼロカンが最強な理由
- ④ 注意点|ゼロカンは株式100%
- まとめ|SBIユーザーはこどもNISA × ゼロカンで教育費運用
① SBI証券ユーザーはこどもNISA開設が超簡単
すでにSBI証券口座を持っている場合、こどもNISAの開設はスマホだけで完結します。 親の本人確認はすでに済んでいるため、必要なのは子どもの情報入力だけ。
- SBI証券へアクセス(
)
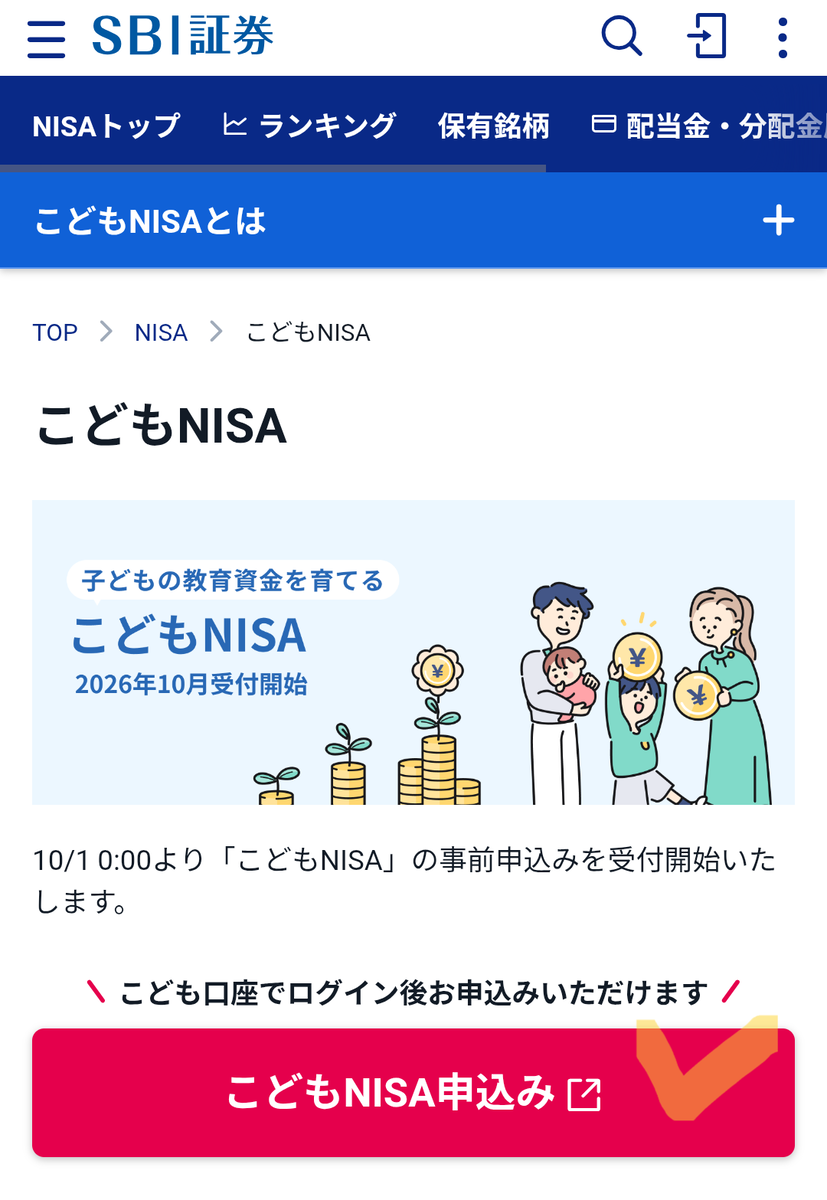
SBI証券HPより -
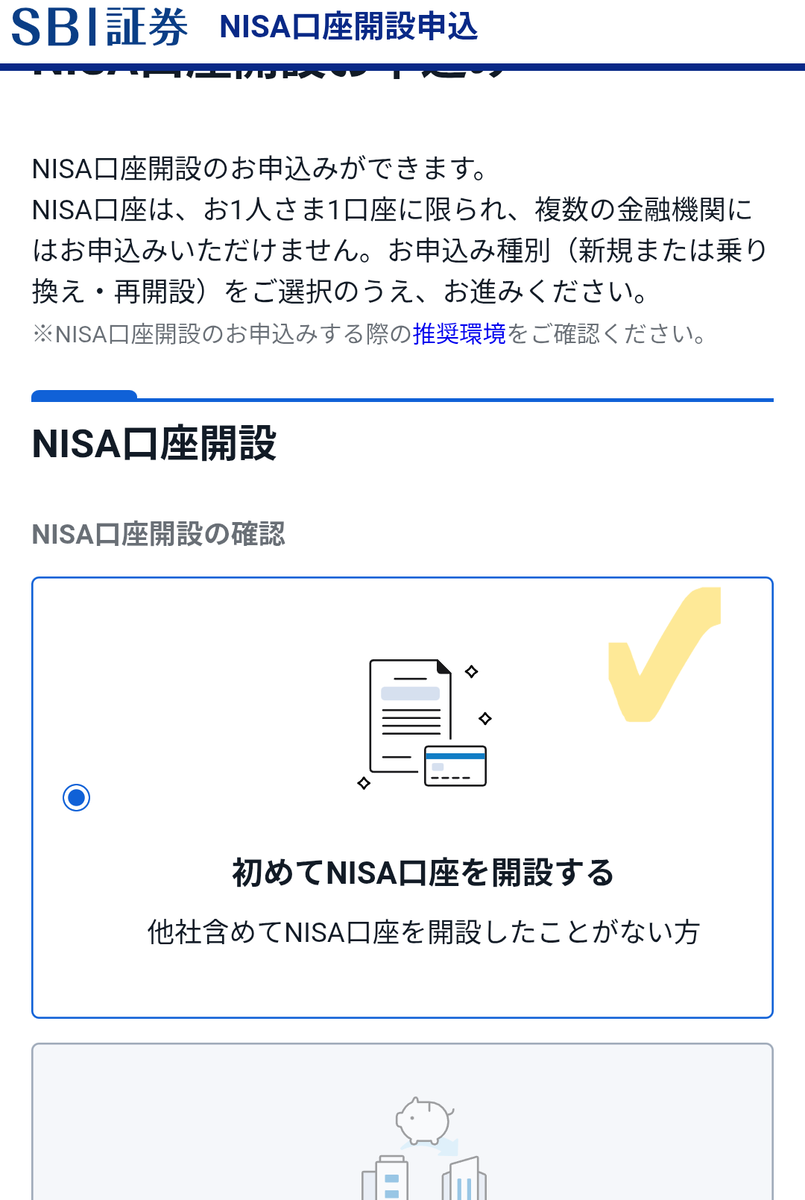
SBI証券へログイン後、「初めてNISA口座を開設する」をクリック
-
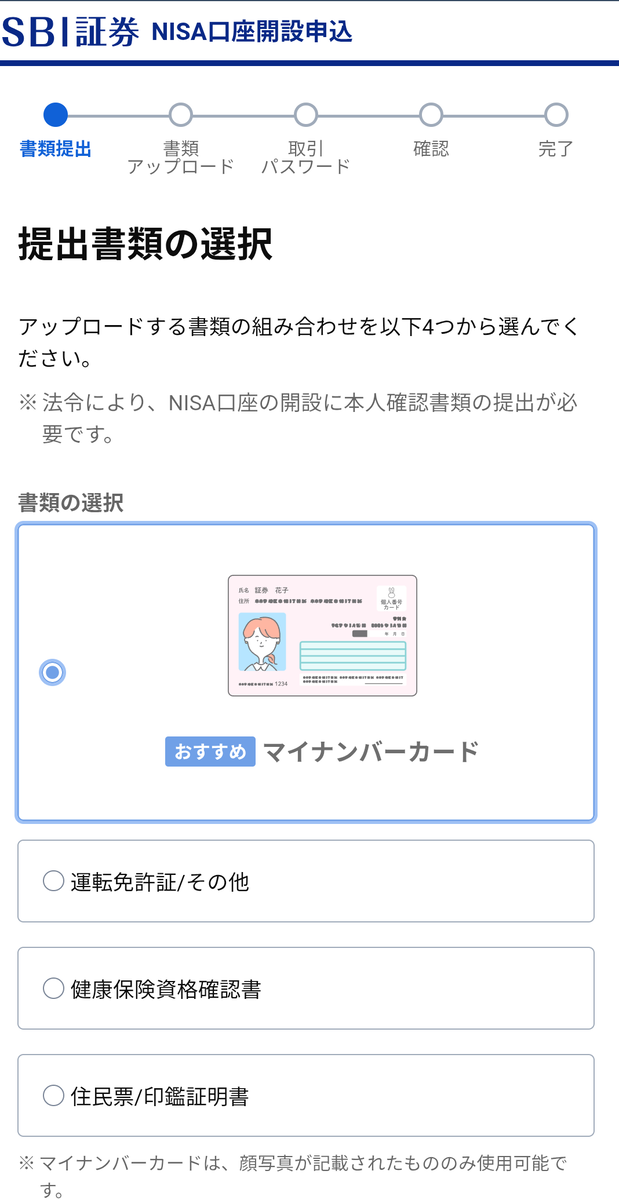
提出書類を選択
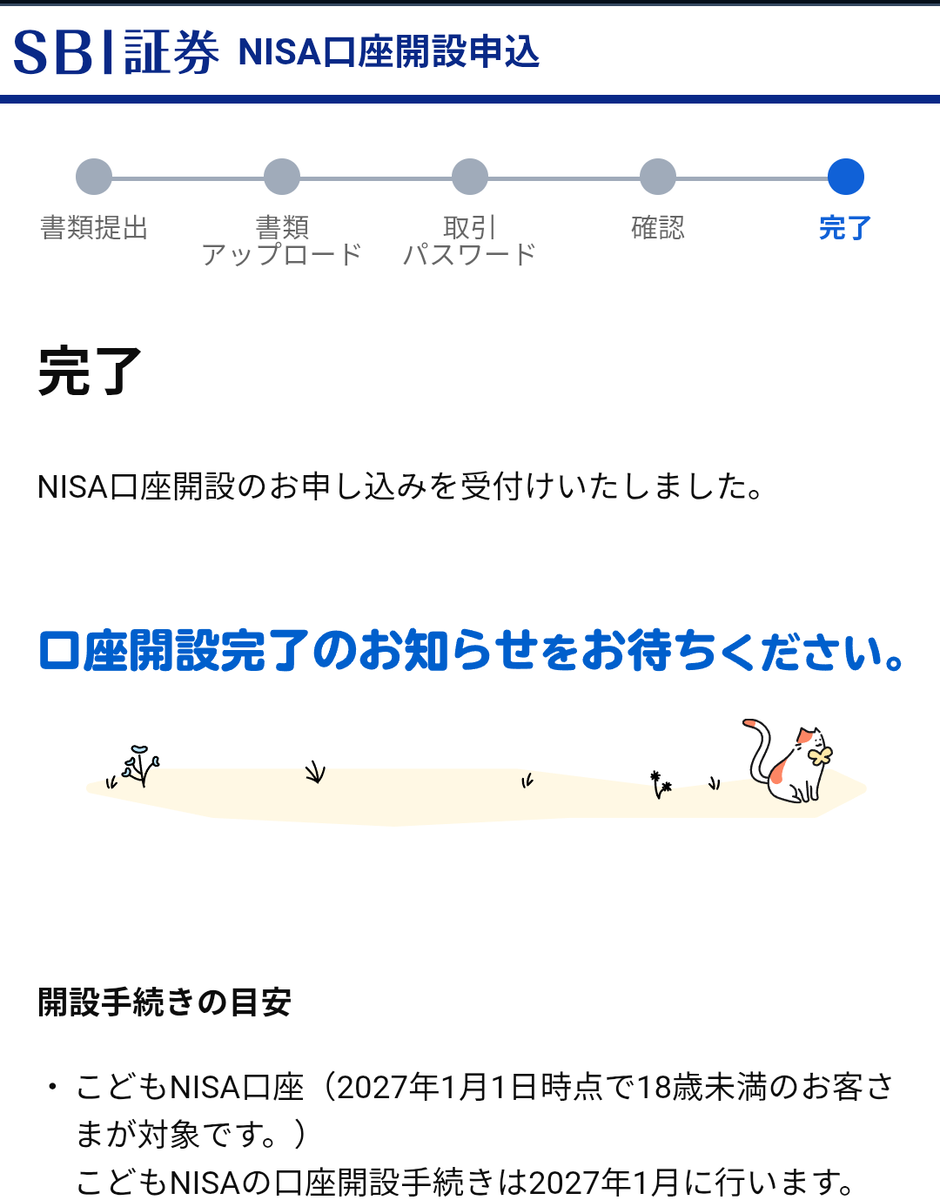
- 申し込み完了
- 親の本人確認は不要(既存口座で完了済み)
既存ユーザーは“ゼロ手間”でこどもNISAが作れる。
② ゼロカンとは?|信託報酬0%のオールカントリー
SBI証券が発表したゼロカンは、 世界中の株式に分散投資できるこどもNISA口座のみで購入可能なオールカントリー型インデックスファンドです。
最大の特徴は、なんと信託報酬が0%。 オルカンを完全にゼロにした、業界でも異例のファンドです。
- 信託報酬:0%(完全無料)
- 投資対象:全世界株式(MSCIオール・カントリー・ワールド・インデックス連動)
- 長期運用でコスト差が圧倒的に有利
- こどもNISAの非課税枠と相性抜群
「世界分散 × ゼロコスト」は長期投資の最適解。
③ こどもNISA × ゼロカンが最強な理由
こどもNISAは年間60万円まで非課税で投資できる制度。 ここにゼロカンを組み合わせると、非課税 × ゼロコスト × 世界分散という最強の教育費運用が完成します。
- 非課税枠:年間60万円(最大5年=300万円)
- ゼロカン積立:月5万円で世界分散投資
- 信託報酬ゼロ → 実質リターンが最大化
- 教育費の長期運用に最適(10年以上)
「非課税 × ゼロコスト」は教育費の黄金ルート。
④ 注意点|ゼロカンは株式100%
ゼロカンはオールカントリー型=株式100%です。 短期的な値動きは大きくなる可能性があるため、教育費の用途時期に合わせた運用設計が必要です。
- 株式100%なので短期リスクあり
- 長期運用(10年以上)でリターンが安定
- 用途時期が近づいたら売却タイミングを調整
「長期前提」で使うのがゼロカンの正しい使い方。
まとめ|SBIユーザーはこどもNISA × ゼロカンで教育費運用
今回の記事はSBI証券でこどもNISAを開設し、ゼロカンで運用することは長期の資産形成に非常に有力となりますので、紹介させていただきました。
今回もお読みいただきありがとうございました。
